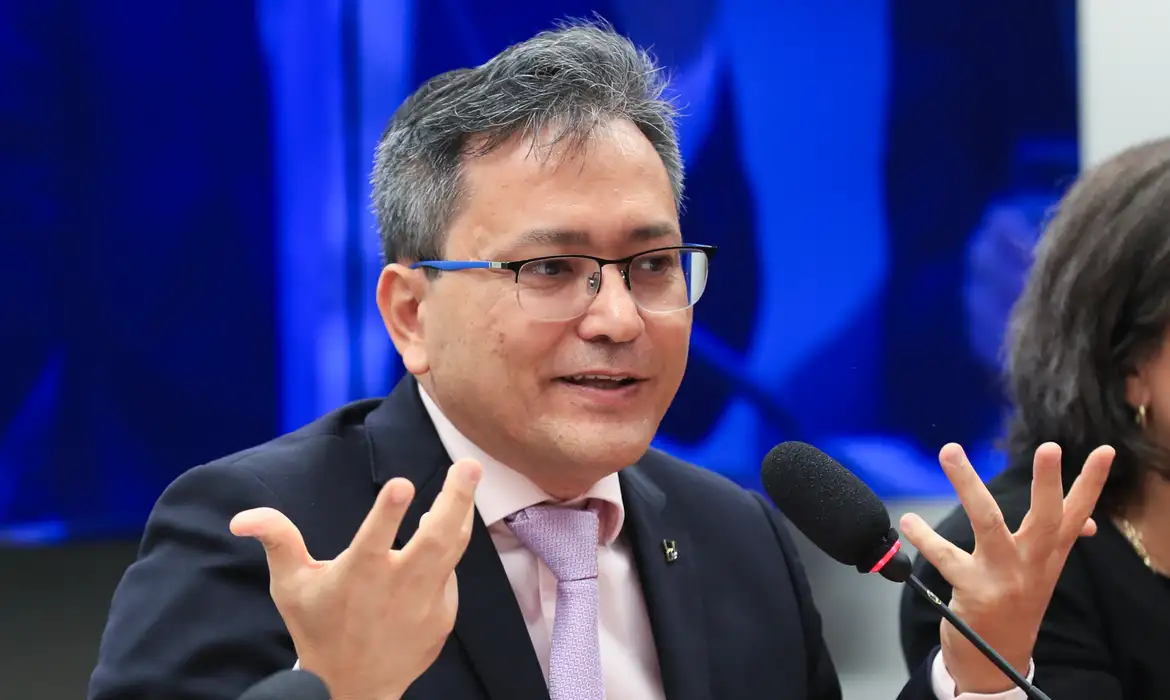

A implementação da reforma tributária avança no país com foco na orientação dos contribuintes e na mitigação de riscos operacionais. Durante audiência pública, o governo detalhou estratégias para o período de transição, destacando que falhas decorrentes de interpretação e cometidas sem dolo não serão punidas com rigor excessivo pelo fisco.
As discussões ocorrem em um cenário de testes intensos nos sistemas de arrecadação e apuração de documentos fiscais. A administração tributária busca assegurar que empresas de todos os portes compreendam as novas regras sem comprometer a segurança jurídica ou a estabilidade econômica nacional.
Mapeamento de riscos e transição assistida
Os desafios operacionais do novo modelo foram mapeados pela Receita Federal, que aposta na apuração assistida para simplificar a rotina das empresas. O mecanismo utiliza dados organizados previamente para reduzir obrigações acessórias e minimizar falhas no preenchimento de documentos eletrônicos durante a adaptação.
Pequenos e microempresários também receberam prazos estendidos para atender às novas exigências de emissão documental. A medida visa garantir tempo hábil para treinamentos e ajustes sistêmicos, evitando sobrecargas financeiras ou operacionais para os contribuintes de menor porte.
Novos tributos e o modelo dual
A transição contempla a substituição gradual de tributos tradicionais pela Contribuição sobre Bens e Serviços no âmbito federal. O modelo opera em conjunto com o imposto de competência estadual e municipal, estruturando o novo sistema sobre o valor agregado no consumo de produtos e serviços.
A estrutura normatizada busca eliminar a cumulatividade em cascata por meio do aproveitamento de créditos obtidos ao longo da cadeia produtiva. Esse mecanismo visa dar previsibilidade e transparência aos custos tributários suportados pelas empresas brasileiras.
Debates sobre alíquotas e impacto fiscal
A fixação da alíquota de referência da contribuição federal gerou debates legislativos após análises técnicas e validações de órgãos de controle. O percentual final estabelecido reflete a incorporação detalhada de benefícios e tratamentos diferenciados previstos na legislação original.
Parlamentares e autoridades econômicas acompanham os desdobramentos para avaliar eventuais reflexos na carga tributária global. A deliberação definitiva sobre os percentuais aplicáveis cabe ao Senado, que analisa os critérios técnicos apresentados durante as etapas de apuração e controle.