As fortes altas nos mercados financeiros desencadeadas pelas eleições em toda a América Latina começam a dar sinais de desgaste. Promessas de campanha esbarram nas dificuldades de governar, alimentando dúvidas entre investidores sobre se devem continuar impulsionando as ações e as moedas a patamares ainda mais elevados ou realizar os lucros.
- Governo Milei: Como está a economia na Argentina?
- Vorcaro, INSS, ‘sinais de mentira’: O debate entre Flávio e Lula em cinco pontos
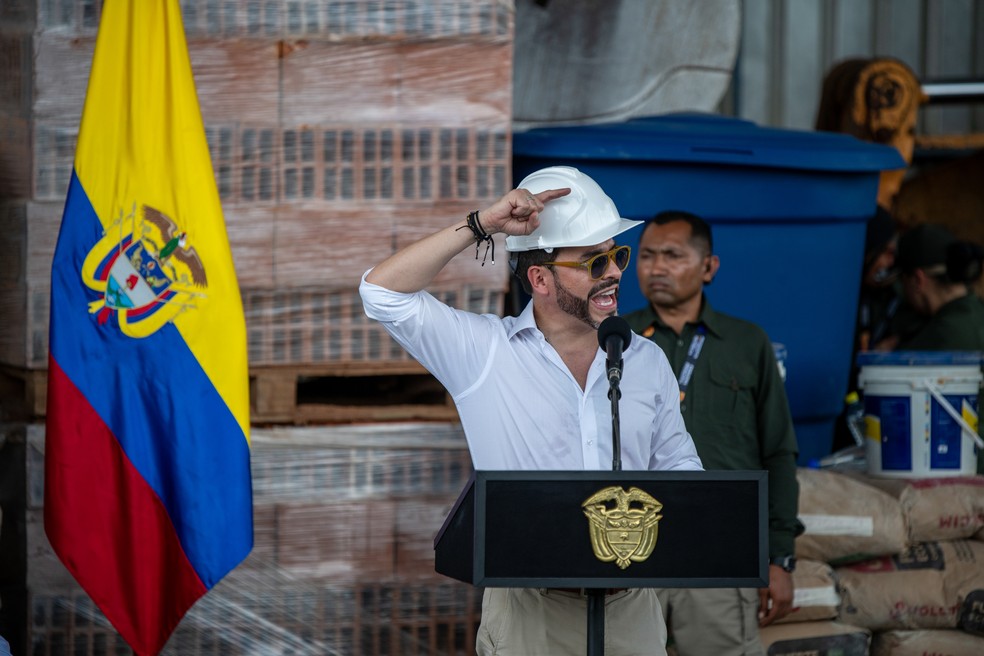
Na Colômbia, após a vitória de Abelardo de la Espriella no primeiro turno, em maio, a moeda disparou, os rendimentos dos títulos públicos despencaram e as ações subiram mais de 20% em relação às mínimas. Mas, apenas dois meses após sua posse, os ganhos perderam força, enquanto o líder conservador enfrenta o que seus assessores classificaram como a pior crise fiscal do país desde o século XIX.
No Chile, a alta que levou as ações a níveis recordes após a eleição do presidente pró-mercado José Antonio Kast, há 11 meses, perdeu fôlego.
As dificuldades enfrentadas por líderes de direita no Peru, no Equador e na Argentina para manter sua popularidade e implementar suas agendas servem de alerta aos investidores que têm apostado pesado no Brasil.
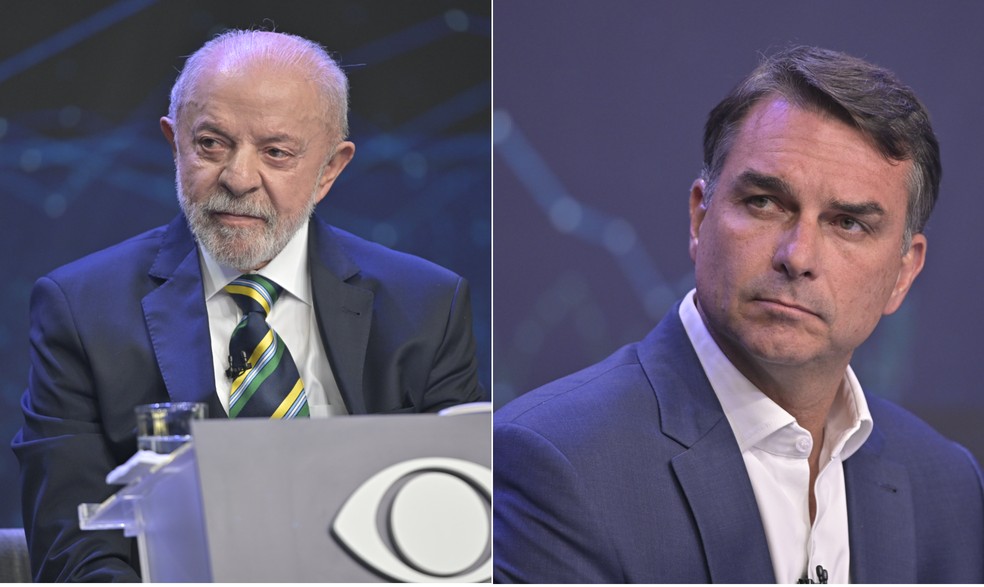
Essas apostas impulsionaram as ações em mais de 20% desde meados de agosto, diante da expectativa de que Flávio Bolsonaro, candidato do PL, derrotará o presidente Luiz Inácio Lula da Silva nas eleições deste ano. O segundo turno está marcado para o dia 25 deste mês.
Alguns gestores de recursos, incluindo o fundo de hedge londrino Frontier Road e a Fidelity International, reduziram sua exposição à região. Outros, porém, mantêm suas apostas.
- Da ‘conquista histórica’ de Lula à contenção ao desgaste de Flávio: Entenda como o fim da escala 6×1 pode afetar eleição
Eric Fine, da VanEck, que está com uma posição muito acima da média em títulos da dívida brasileira denominados em moeda local, vê espaço para novas altas, mas teme que elas sejam limitadas pelos desafios fiscais do país.
— Há, sem dúvida, riscos de que essa euforia inicial dê lugar à desilusão — afirmou Matthew Graves, gestor de portfólio da PPM America, em Los Angeles. — Essas eleições foram ‘eleições por mudança’: representaram mais uma rejeição ao status quo do que necessariamente um voto expressivo a favor de algo como a austeridade fiscal.
Por mais de um ano, operadores do mercado financeiro investiram pesadamente em ativos em toda a América Latina, aproveitando as avaliações atraentes e apostando que a insatisfação com os governos de esquerda abriria caminho para uma guinada política à direita, semelhante à que levou Javier Milei ao poder na Argentina há três anos.
Ações na América Latina saltam 70%
Essa especulação impulsionou um índice da MSCI que acompanha as ações latino-americanas, que acumulou alta superior a 70% desde o início do ano passado, e transformou títulos da dívida da Bolívia e do Equador em alguns dos investimentos de melhor desempenho nos mercados emergentes.
A guinada da América Latina à direita também está remodelando suas relações com o governo de Donald Trump em Washington, incluindo novos fluxos de recursos provenientes de instituições multilaterais de crédito que, historicamente, foram alvo de críticas na região por defenderem medidas de austeridade fiscal.
A euforia em declínio mostra como o capital político — e o otimismo dos mercados construído em torno dele — pode se dissipar rapidamente, lançando uma sombra sobre o Brasil.
Se o próximo presidente do país se concentrar mais em negociar com o Congresso e aprovar um orçamento público muito mais restritivo, “então todos os ativos de risco no Brasil poderão proporcionar retornos de dois dígitos a partir dos níveis atuais, como ponto de partida, nos próximos 12 meses”, afirmou Polina Kurdyavko, chefe da área de mercados emergentes da RBC BlueBay Asset Management.
— Se houver maior foco em outras prioridades políticas, acreditamos que essa alta poderá ter vida relativamente curta — afirmou.
Há alguns sinais de que o impulso político pode se traduzir em vitórias na implementação de políticas públicas. Em uma recente viagem a Nova York, autoridades colombianas manifestaram confiança de que sua proposta de reduzir o déficit fiscal em mais de quatro pontos percentuais até 2030 obterá o apoio dos parlamentares.
No Brasil, Flávio Bolsonaro, caso seja eleito, também se beneficiaria de um Congresso com inclinação à direita, com seus aliados políticos prestes a controlar mais de um terço das cadeiras do Senado a partir de 2027. Ainda assim, há dúvidas consideráveis sobre os próximos acontecimentos.
No Peru, queda de popularidade
No Peru, a presidente Keiko Fujimori viu sua popularidade despencar poucos meses após assumir o cargo, em meio a preocupações crescentes com a economia e a criminalidade.
O próximo teste será a Argentina, onde a popularidade em queda de Milei já inquieta os investidores, quase um ano antes da eleição presidencial. As preocupações com os efeitos do crescimento econômico irregular, de um mercado de trabalho fraco e das consequências de seu programa de austeridade sobre os eleitores fizeram os rendimentos dos títulos da dívida soberana voltarem a dois dígitos.
- Quem ganhou o debate da Band, Flávio Bolsonaro ou Lula? Colunistas do GLOBO dão notas e avaliam
— É muito cedo para concluir que os eleitores de toda a região estão exigindo ortodoxia econômica ou reformas orientadas pelo mercado — afirmou Eamon Aghdasi, analista de dívida soberana da Grantham Mayo Van Otterloo & Co.
Ele acrescentou que os investidores “buscam alguma combinação de melhora do desempenho fiscal e estabilidade política”. Ela não acredita que “tenhamos evidências suficientes de nenhuma das duas coisas até o momento”.